¿Aguanta la regla del 4 % para vivir de tus ahorros?
A treinta años sí —falla el 3,7 %—, a cincuenta se rompe. Y lo que decide no es la tasa sino la secuencia de los primeros años.
La respuesta
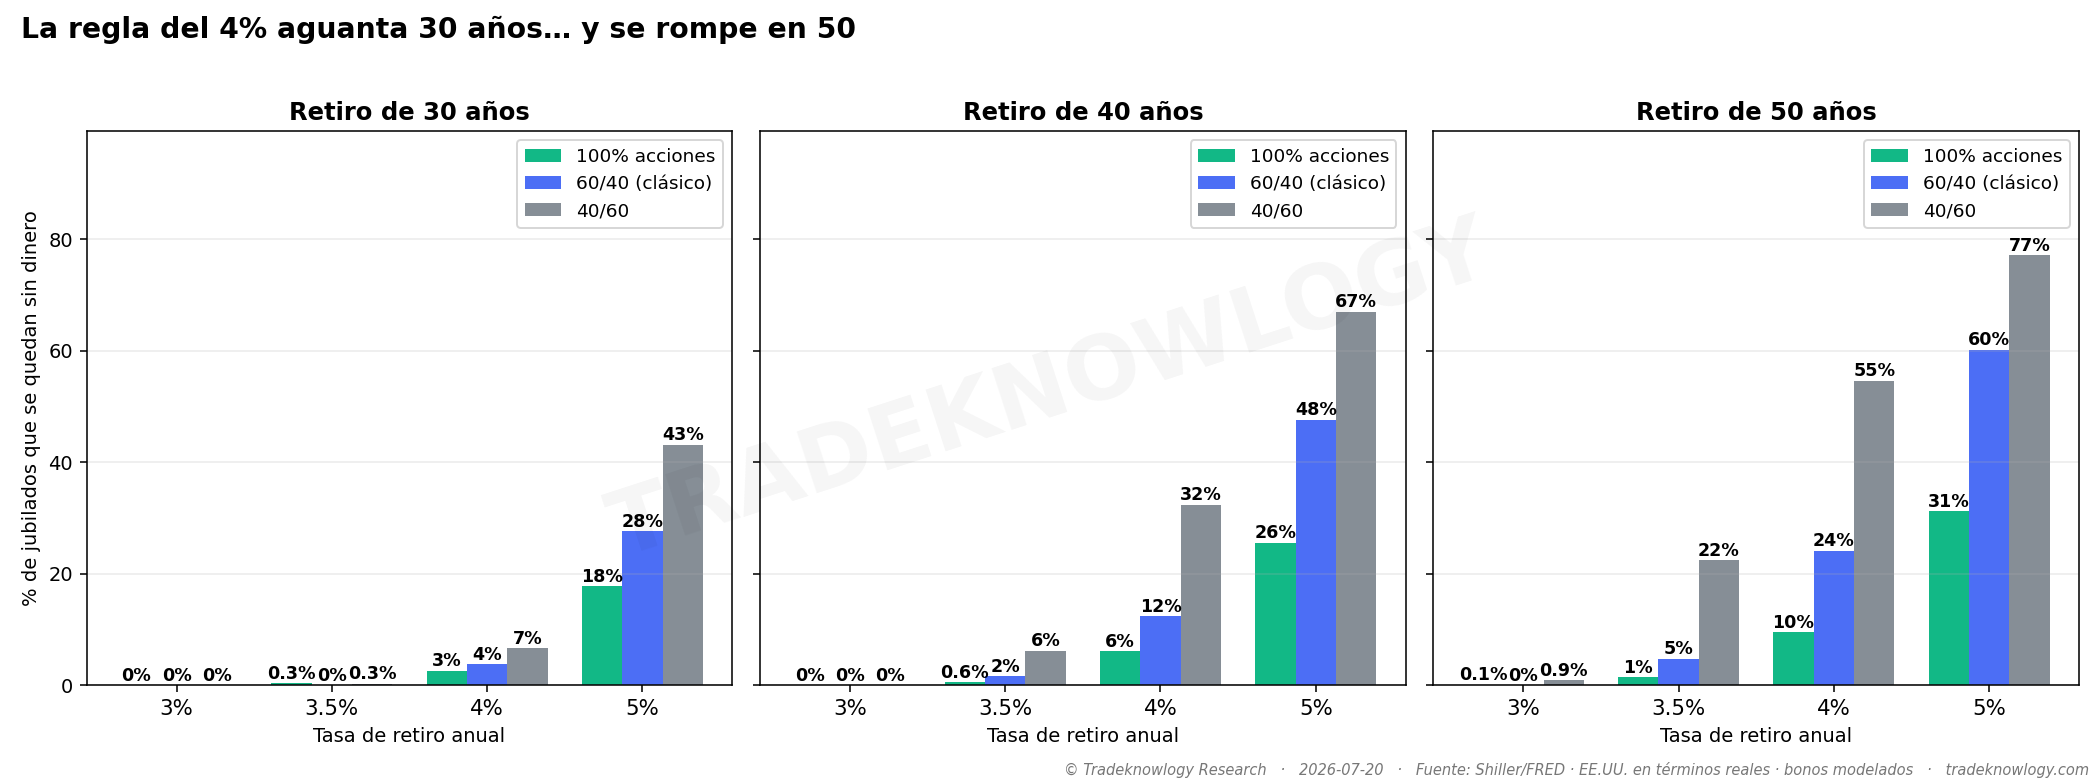
Sobre 1.469 cohortes desde 1871, con una cartera 60/40 y treinta años por delante, retirar el 4 % anual falla el 3,7 % de las veces. La regla aguanta, y coincide con los estudios clásicos.
Bajar al 3,5 % lleva el fallo a 0,0 %: no falló ni una sola vez en 155 años. Subir al 5 % lo dispara al 27,6 %. Medio punto porcentual arriba o abajo cambia el resultado más de lo que cambia tu nivel de vida.
Un dato que sorprende a mucha gente: una cartera de 100 % acciones al 4 % falla 2,6 %, menos que la 60/40. A treinta años el bono no es seguridad, es lastre — otra cosa es cómo se aguanta el camino.
Donde se rompe es en la jubilación temprana. Con cincuenta años por delante, el 4 % falla el 24,1 % con una 60/40 —15,0 % si se corrige un sesgo conocido de los bonos— y el 54,6 % si la cartera es más conservadora. Retirarse pronto con la regla de treinta años es aplicar una regla fuera de su dominio.
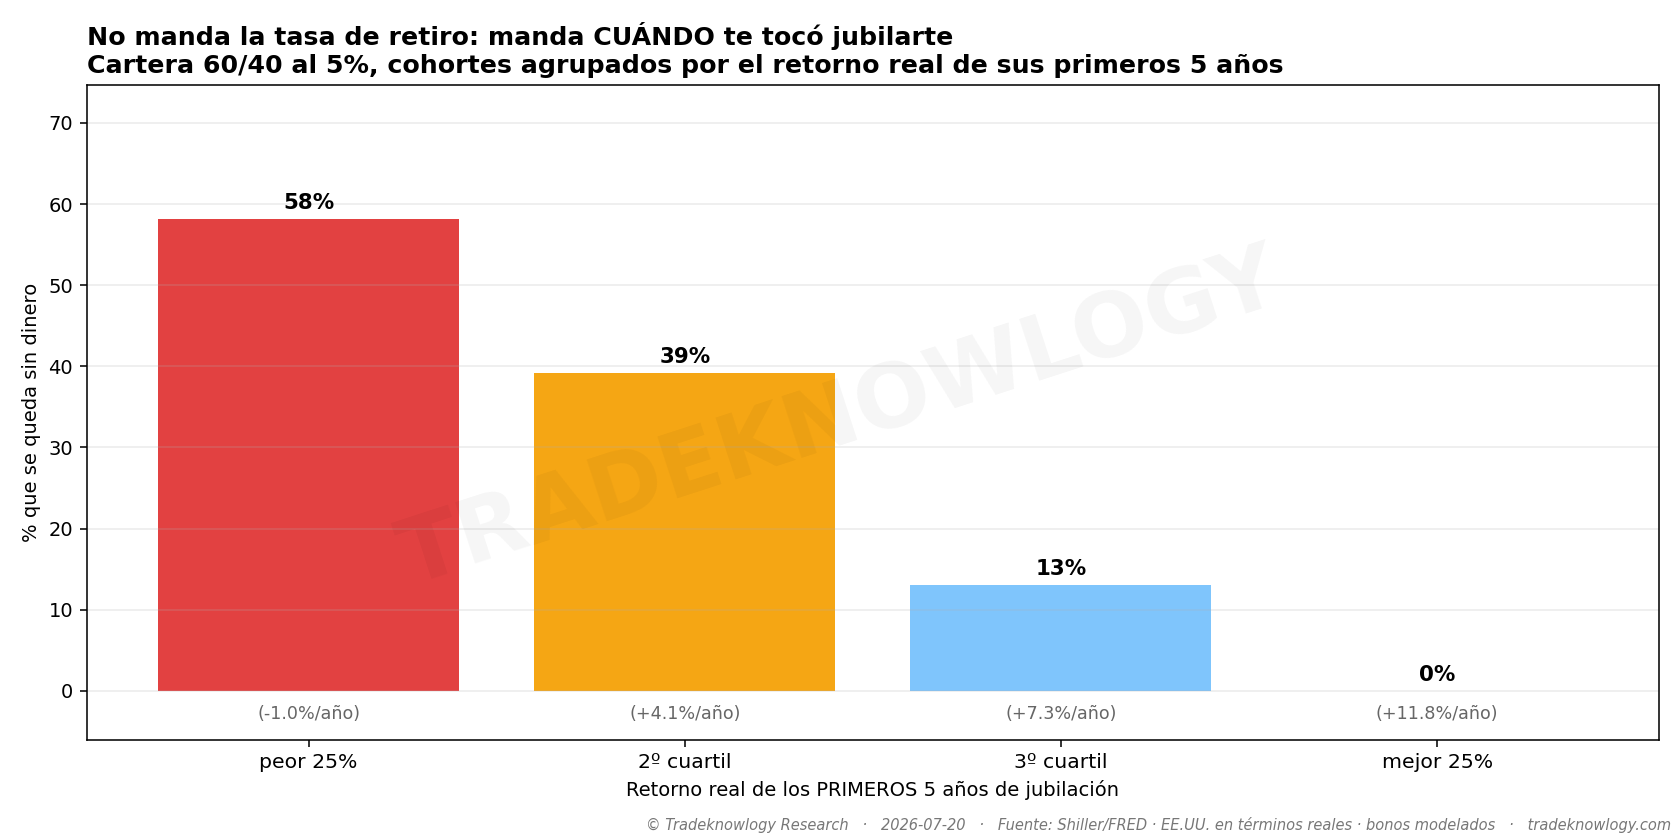
Y el hallazgo que más cambia las decisiones: lo que decide no es la tasa sino la secuencia. Dos jubilaciones con la misma rentabilidad media terminan en sitios opuestos según si los años malos llegaron al principio o al final.
Lo que este estudio no dice
Cuánto llega a tu bolsillo antes de poder ahorrar nada depende del país: dónde conviene ser asalariado.
No dice que retirar el 4 % sea seguro para ti. Dice que falló el 3,7 % de las veces en el pasado de Estados Unidos, que es otra cosa.
Asume un importe constante en términos reales, sin flexibilidad. Quien recorta el gasto en los años malos cambia el resultado — y esa flexibilidad es la defensa más barata contra el riesgo de secuencia.
No incluye impuestos ni las comisiones de tu vehículo, y un punto de comisión se come buena parte del margen.
Cómo se midió
1.469 cohortes —una por cada mes de arranque desde 1871— retirando al inicio de cada año un importe real constante, con rebalanceo anual. Todo en términos reales.
Estudio F-FIN-004 · analizado el 2026-07-23. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Cuánto te roba la inflación y qué la vence de verdad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.