¿Sigue funcionando seguir la tendencia sector por sector?
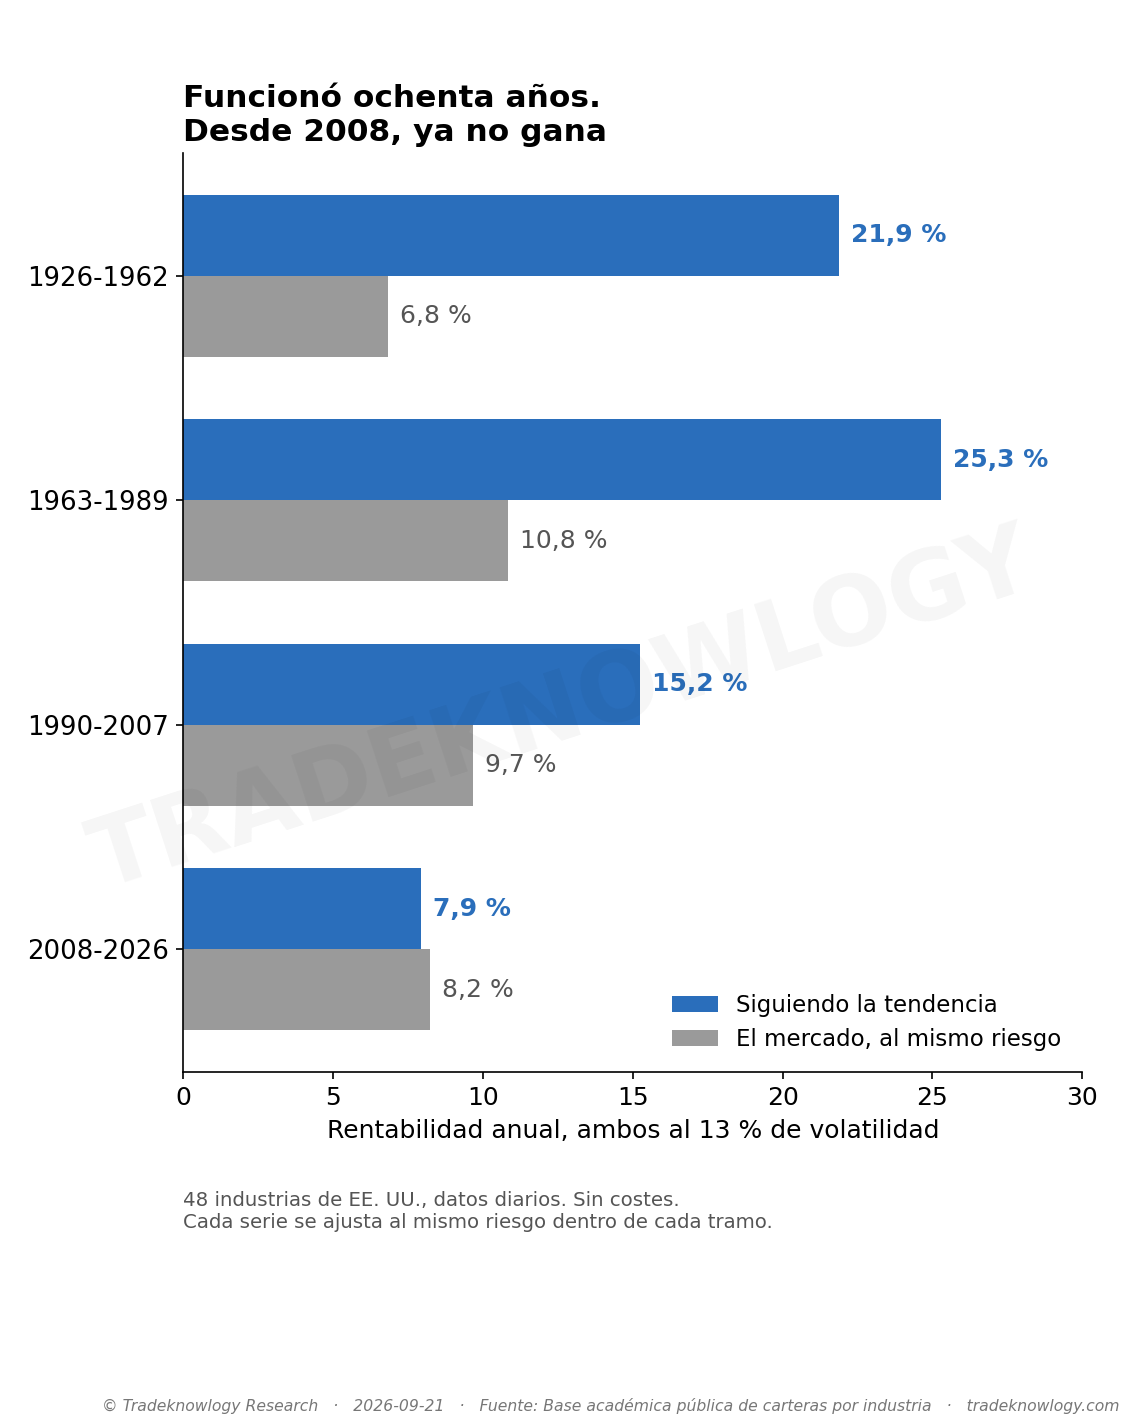
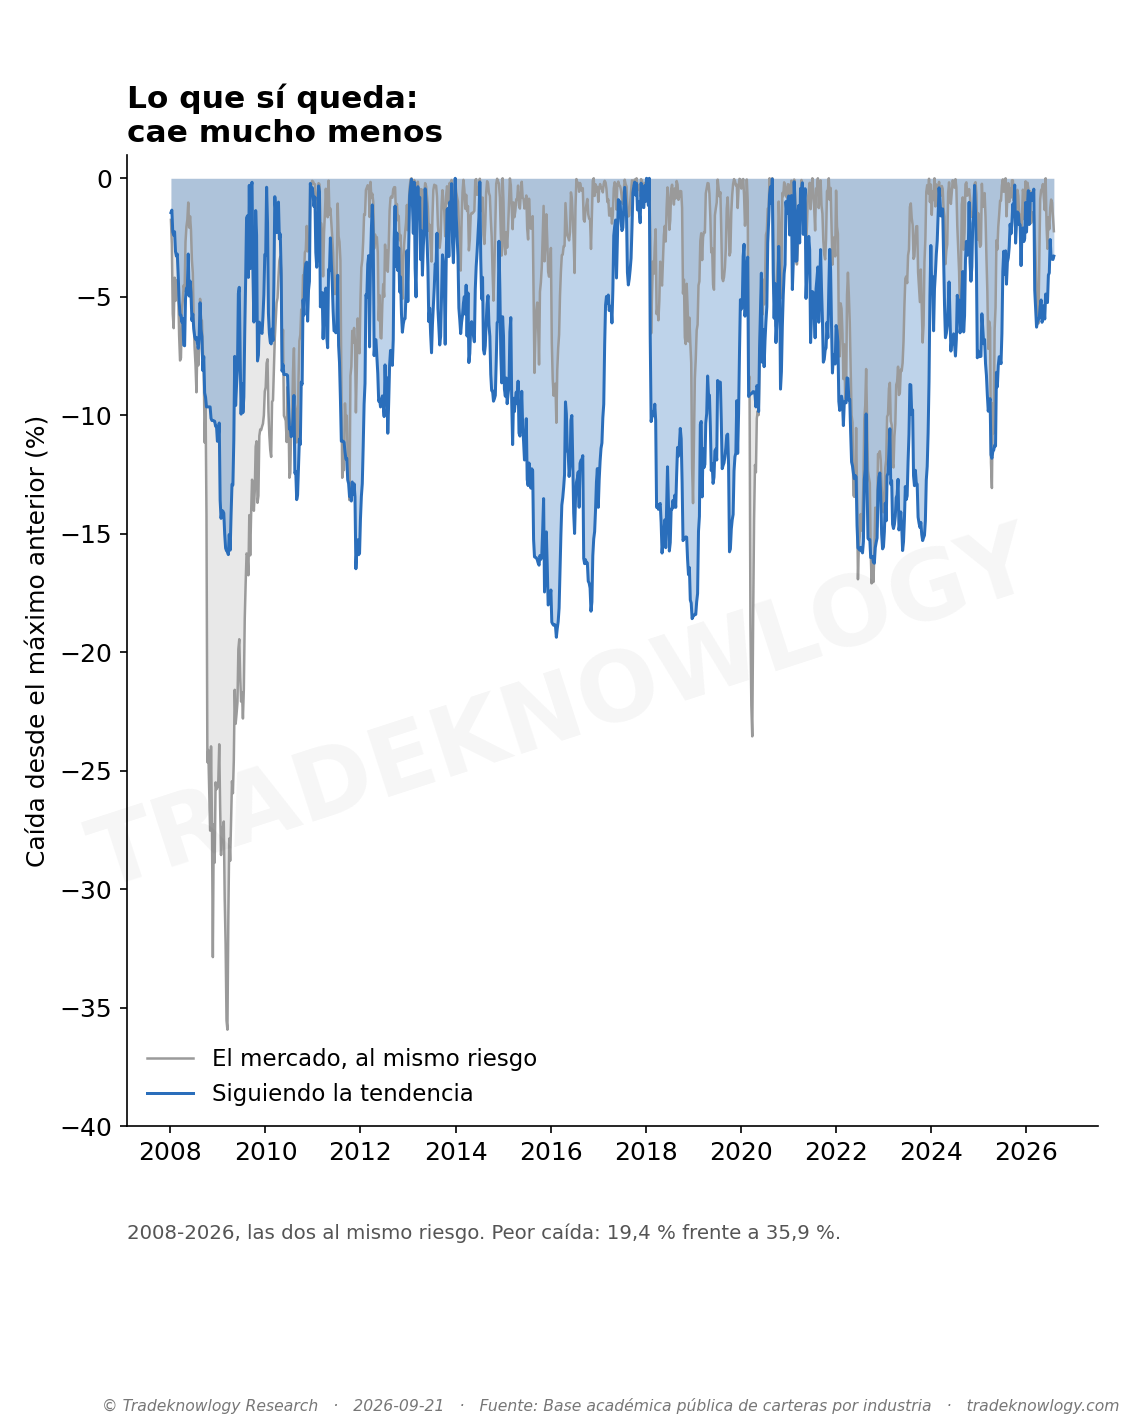
Funcionó durante ochenta años y desde 2008 ya no gana: al mismo riesgo, rinde 7,9 % al año frente al 8,2 % del mercado. Lo que sigue funcionando es la otra mitad de la idea: cae mucho menos, con una caída máxima del 19,4 % frente al 35,9 %.
La respuesta
La idea es de las más repetidas: en lugar de aguantar el índice entero, quedarse solo con los sectores que suben y salirse a tiempo de los que se rompen. La cifra que se cita es espectacular: casi un siglo ganando al mercado con la mitad de caída. La medimos con la regla completa, sector a sector, desde 1926.
Lo primero: el siglo es real. De 1926 a hoy, siguiendo la tendencia se gana un 18,7 % al año, frente a un 8,7 % del mercado al mismo riesgo. Y no es suerte: repetimos la prueba 200 veces con las mismas posiciones pero movidas al azar en el tiempo, y ninguna se acercó. La regla sabía cuándo estar dentro. Eso sí, sin costes: en esas décadas no había forma barata de comprar un sector entero.
Lo segundo: se ha ido apagando. Por tramos, siempre al mismo riesgo: 21,9 % frente a 6,8 % del mercado entre 1926 y 1962; 25,3 % frente a 10,8 % entre 1963 y 1989; 15,2 % frente a 9,7 % entre 1990 y 2007. Y desde 2008, 7,9 % frente a 8,2 %. La ventaja de rentabilidad ya no está. Una parte de las cifras antiguas viene de cómo se registraban los precios entonces —acciones que no cotizaban cada día arrastraban el movimiento al siguiente, y eso crea tendencias que no se podían operar—, pero eso no explica los últimos años, en los que ese efecto va al revés.
Lo tercero: con fondos reales pasa lo mismo. Aplicada a los fondos cotizados de sector e industria que existen hoy, con costes, rinde un 7,0 % al año desde 2007, y el mercado al mismo riesgo, un 7,0 %. Un empate.
Lo que sí queda: cae mucho menos. De 2008 a hoy, lo peor fue un 19,4 % frente al 35,9 % del mercado al mismo riesgo. En 2008 perdió un 10 % mientras el mercado caía un 36 %; en 2022, un 10 % frente a un 20 %. Con los fondos reales, igual: 19,9 % frente a 34,5 %. El precio de ese seguro son los sustos cortos: la regla sale en la caída, vuelve a entrar más arriba cuando el susto pasa, y esos años queda por detrás del mercado.
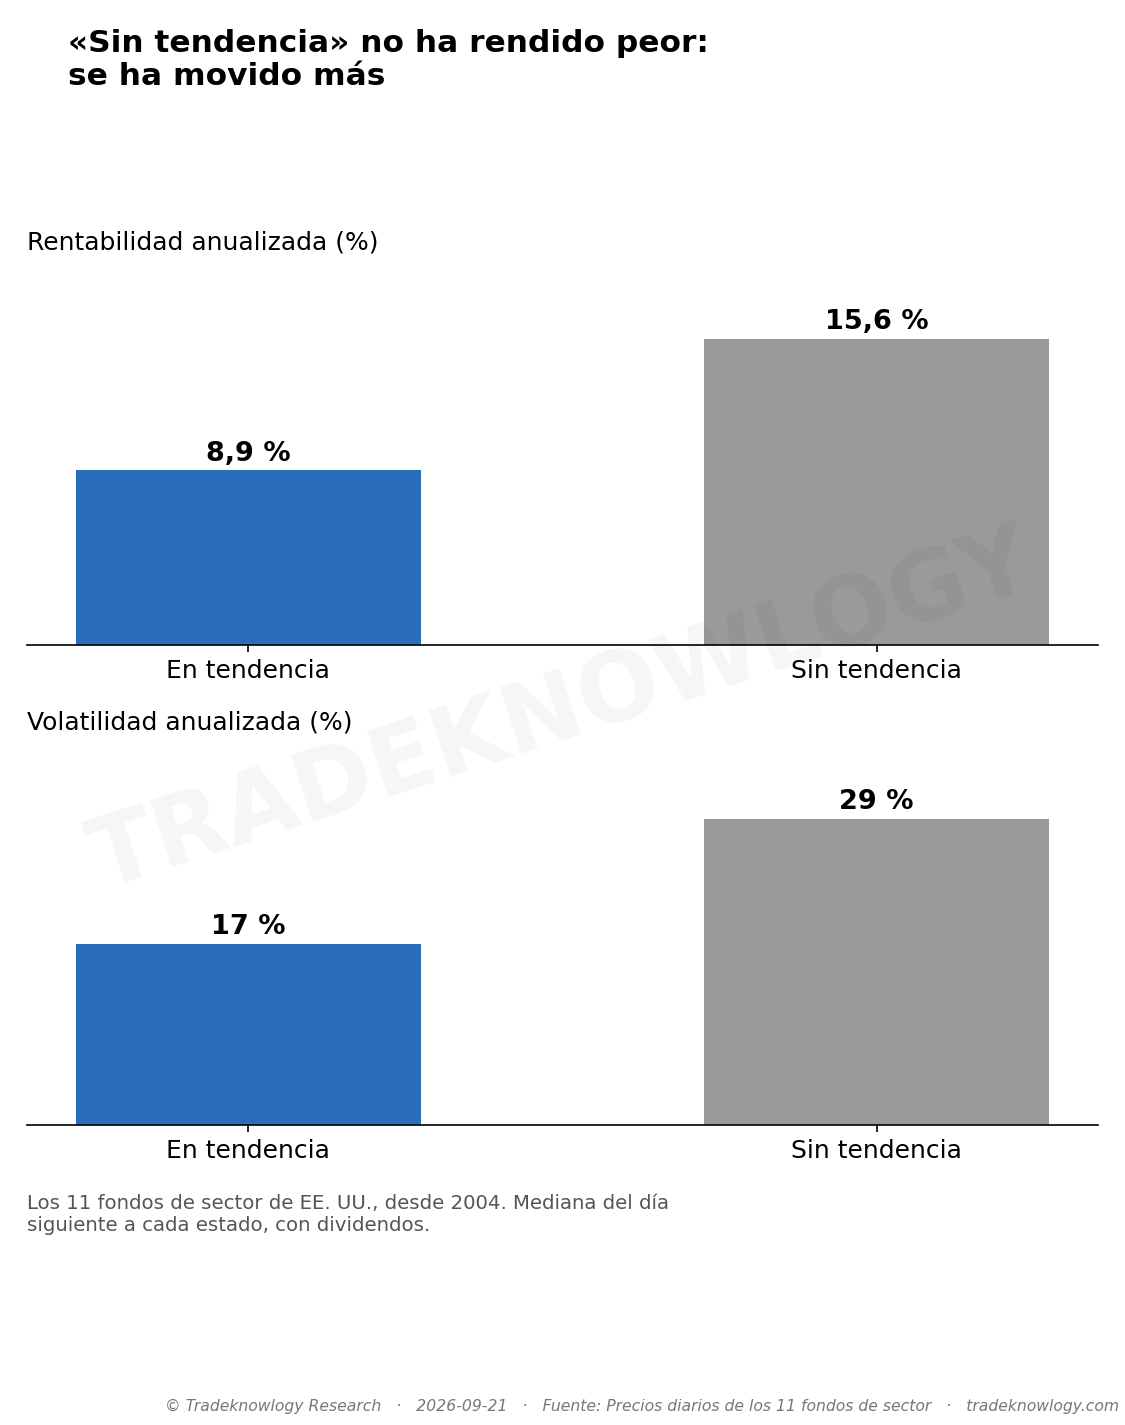
Y un matiz que cambia cómo se lee. «Sin tendencia» no significa «va a caer». En los once fondos de sector, el día siguiente a estar sin tendencia rindió de mediana un 15,6 % anualizado, y en tendencia, un 8,9 %. Lo que cambia es el movimiento: 29 % de volatilidad fuera frente a 17 % dentro. Estar en tendencia dice cuán tranquilo está un sector, no hacia dónde va a ir. El panel Tendencia por sector de la portada aplica esta misma regla cada día.
Lo que este estudio no dice
No dice que seguir tendencias no sirva. Dice que esta regla, sector a sector, ha dejado de ganar más que el mercado al mismo riesgo, y que lo que conserva es la protección en las caídas. Para quien valora caer mucho menos en un año como 2008, eso sigue teniendo valor; para quien busca rentabilidad extra, no.
La regla se midió tal cual, sin ajustar sus números para que salga mejor: buscar los parámetros que mejor le habrían ido al pasado es la forma más fácil de engañarse. La serie larga usa carteras de industria que no se podían comprar en su época, y ninguna cifra incluye impuestos. Y el tramo que decide si hoy funciona es corto y es uno solo: 2008-2026.
Sobre salirse de una acción suelta cuando pierde su tendencia, está ¿sirve de algo salirse cuando una acción pierde su tendencia?; sobre comprar lo que más sube, ¿paga comprar lo que más sube?; y sobre por qué una caída grande pesa tanto, por qué la caída máxima importa más que la rentabilidad.
Cómo se midió
Dos mediciones con la misma regla. La larga: 48 carteras de industria de EE. UU. con datos diarios desde julio de 1926, de una base académica pública, sin costes. La práctica: los fondos cotizados de sector e industria de EE. UU. que existen hoy (los más antiguos, desde 2004), con costes de negociación. La regla: un sector entra en tendencia cuando cierra por encima de su rango de las últimas 20 sesiones, y sale cuando cierra por debajo de un nivel que solo sube, calculado con 40. Cada sector pesa según lo que se mueve, para que todos arriesguen lo mismo, y el dinero que no está invertido cobra la letra del Tesoro. Toda comparación con el mercado se hace al mismo nivel de riesgo.
Estudio F-MKT-111 · analizado el 2026-09-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Vale la pena una cuenta de fondeo de futuros?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.