¿Dónde conviene ser asalariado: España, Estados Unidos, México o Colombia?
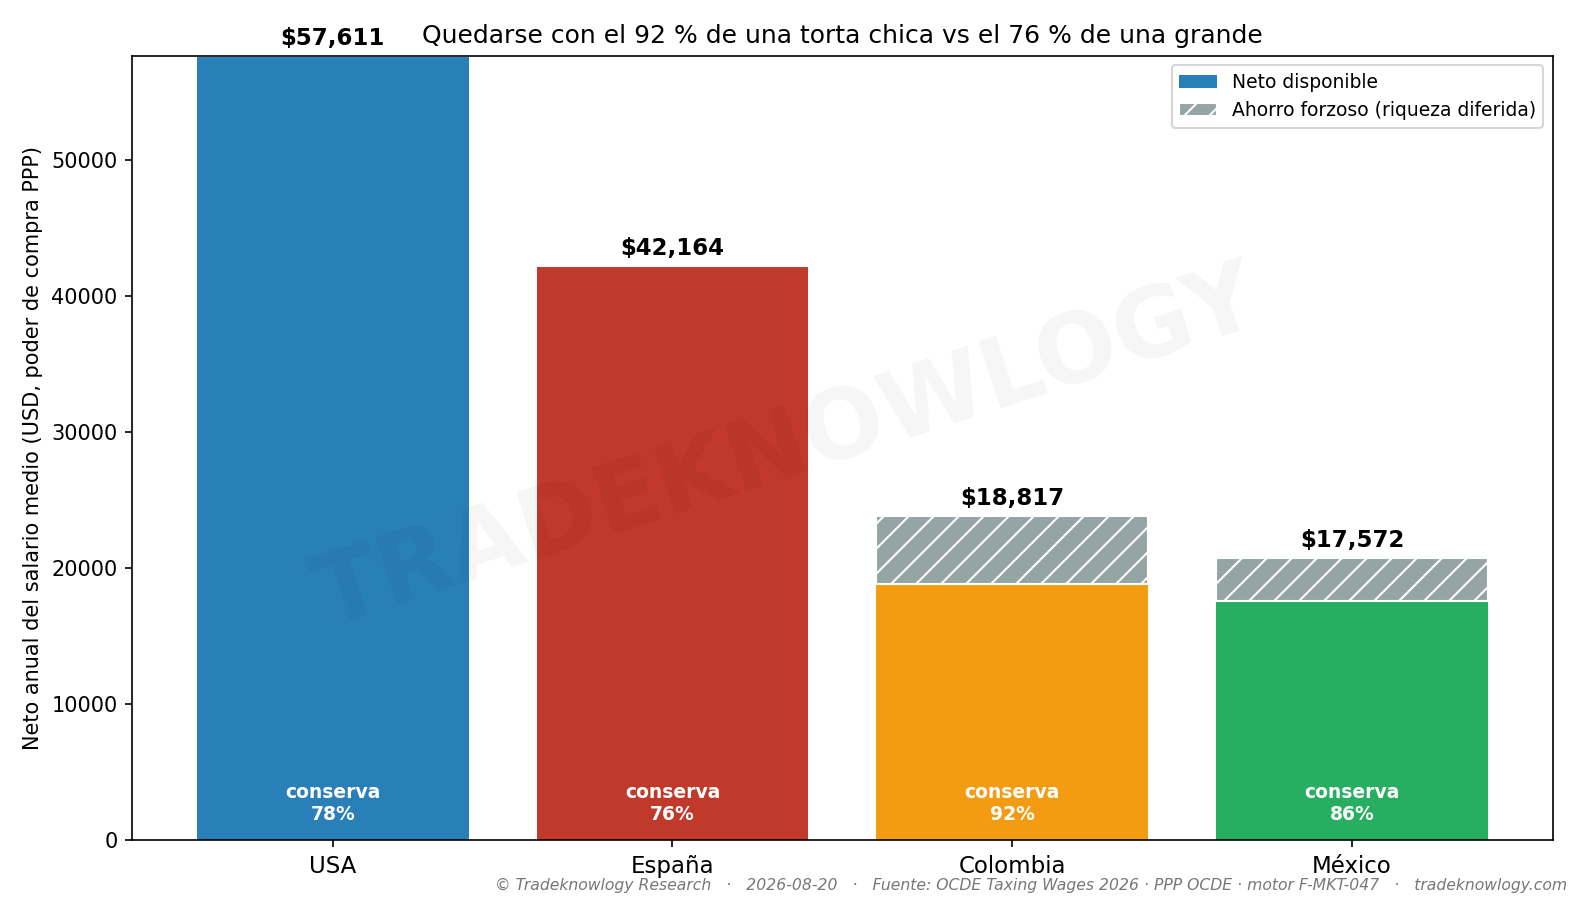
El porcentaje engaña: Colombia conserva el 92 % de su sueldo y Estados Unidos el 78 %, pero quedarse con casi todo de una torta chica compra 2,2 veces menos que quedarse con tres cuartas partes de una grande. Colombia da el porcentaje, España el paquete, Estados Unidos la plata.
La respuesta
Si Colombia tiene la carga fiscal más baja de los cuatro, ¿es «mucho mejor» ser asalariado en Colombia? La pregunta es buena y la respuesta es que el porcentaje, solo, no dice nada.
Lo que queda, medido en lo que compra. Al salario medio de cada país, el neto anual en poder de compra es: Estados Unidos $57,6k (conserva el 78 % de lo que cuesta), España $42,2k (76 %), Colombia $18,8k (92 %) y México $17,6k (89 %). Quedarse con el 92 % de una torta pequeña compra 2,2 veces menos que quedarse con el 76 % de una grande. El porcentaje de carga es el titular; el tamaño del salario es el resultado.
Lo que se recibe a cambio. Aquí el orden cambia otra vez. La pensión, medida como qué parte de tu último sueldo neto vas a cobrar: España 86,3 %, México 79,6 %, Colombia 73,1 % y Estados Unidos 51,3 % — la mitad. Sanidad pública por persona y año, en poder de compra: Estados Unidos $12,4k (pero con una prima de $1.440 al año a cargo del empleado y sin cobertura universal), España $3,9k, Colombia $1,4k, México $0,8k. Días libres garantizados por ley: España 30 de vacaciones más 14 festivos, Colombia 15, México 12 y Estados Unidos 0 — cero. Y si te quedas sin trabajo: España paga el 70/60 % hasta dos años, Estados Unidos alrededor de la mitad durante 26 semanas, México no tiene seguro de desempleo.
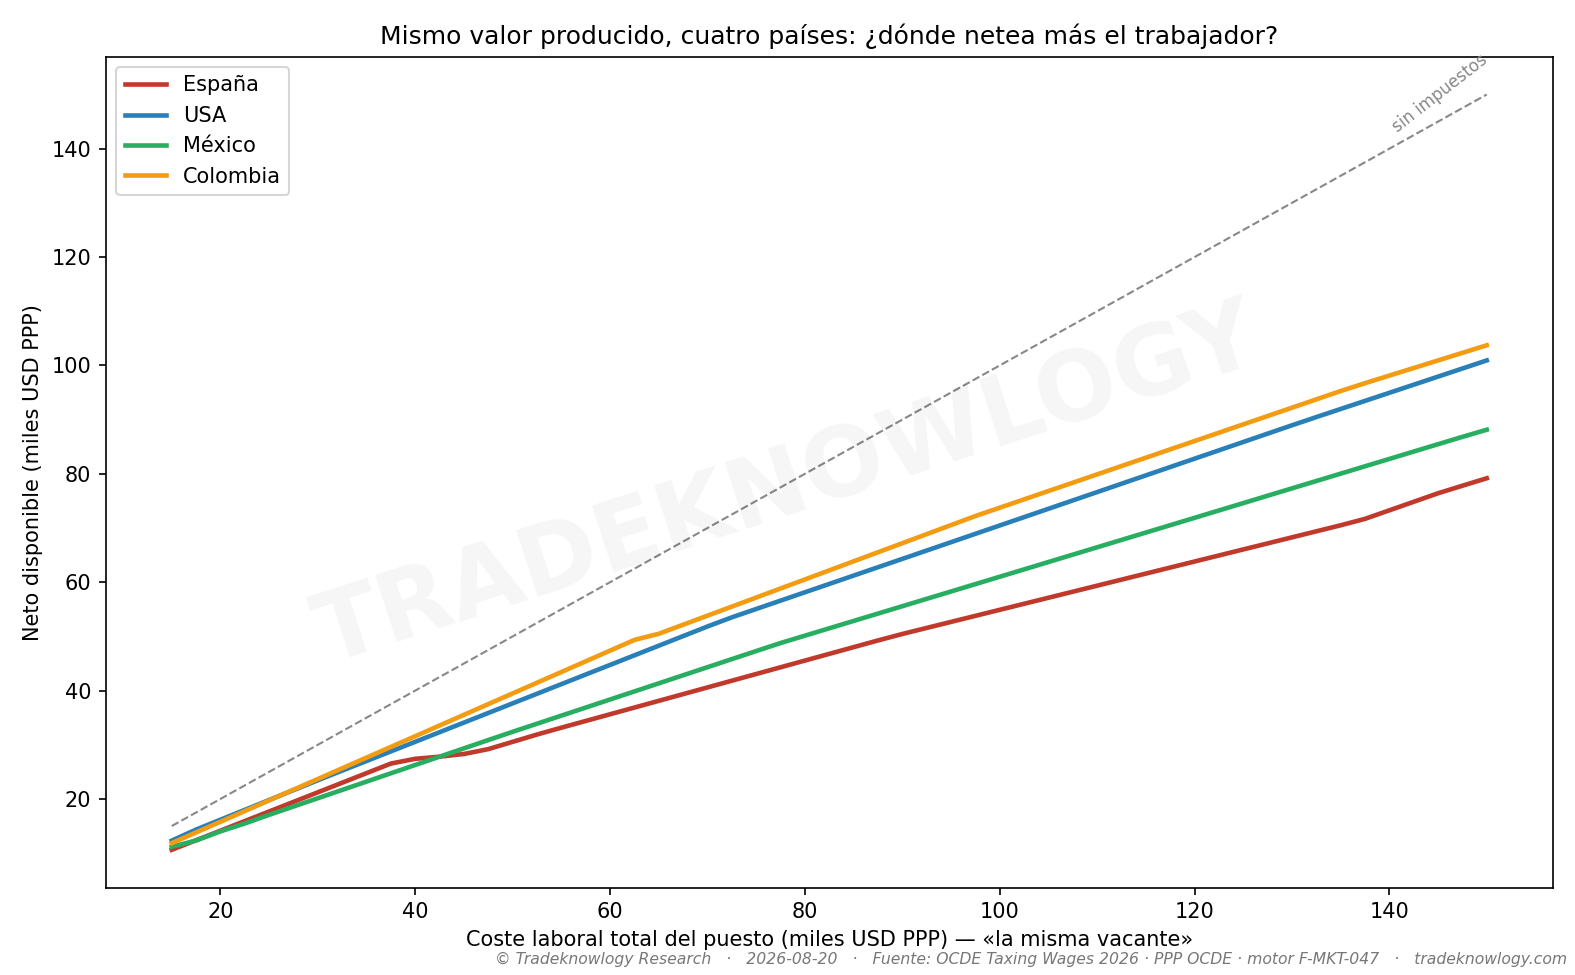
La misma vacante en cuatro países. Igualando lo que le cuesta al empleador —el experimento limpio—, el neto en porcentaje ordena Estados Unidos primero y España último en toda la escala. Pero cada país tiene su salario medio en un punto distinto de esa curva, y por eso la ventaja española no aparece en el neto: aparece en el paquete.
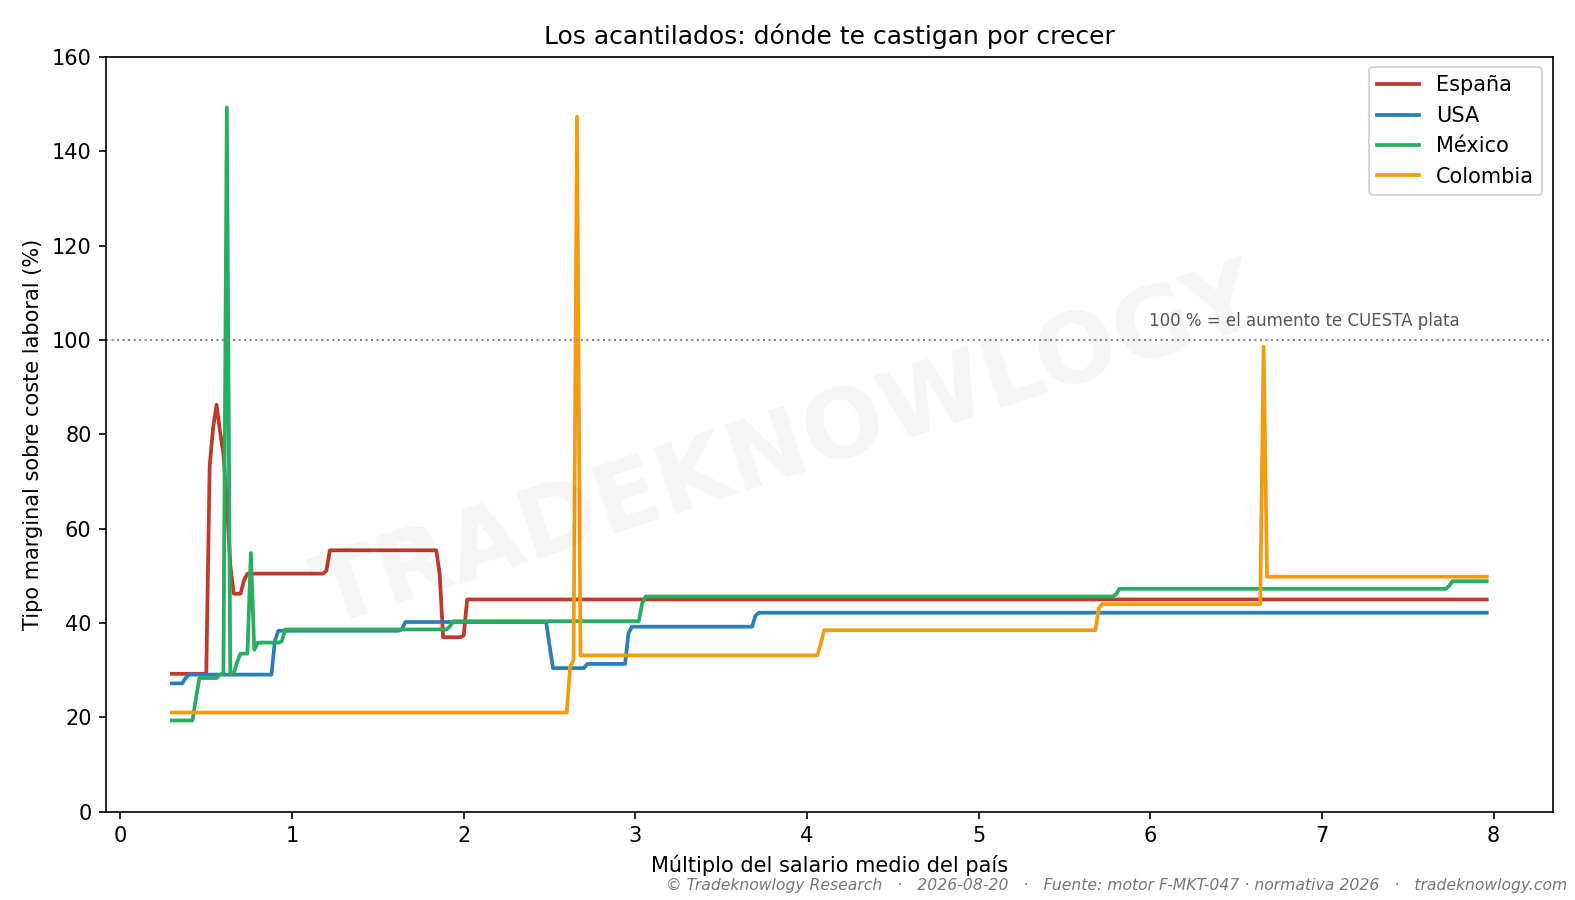
Y hay acantilados que nadie ve venir. Barriendo toda la escala salarial: en Colombia, al superar los 10 salarios mínimos el marginal se dispara por encima del 80 % porque se pierde de golpe una exoneración entera. En España, entre 17.000 y 21.000 € llega al 86 % por el solape de dos reducciones que se retiran a la vez. Y en México hay un punto donde el marginal supera el 149 %: el aumento cuesta dinero, porque se pierde un subsidio completo.
«Mejor» depende de qué optimices. Si es plata hoy y tienes con qué cubrir tu propia salud y tu propia jubilación, Estados Unidos. Si es seguridad —pensión, sanidad, paro, tiempo—, España. Si es quedarte con el porcentaje más alto de tu nómina, Colombia, y ya sabes lo que eso compra.
Lo que este estudio no dice
No mide calidad de los servicios, seguridad, cercanía a la familia ni ninguna de las razones por las que la gente se muda de verdad. Un sistema de pensiones generoso sobre el papel no es lo mismo que uno solvente, y una sanidad cara no es automáticamente mejor.
Las pensiones de México y Colombia dependen de reformas en el aire: la mexicana proyecta un complemento cuya financiación no está resuelta, y la colombiana está suspendida en la Corte. Las cifras son proyecciones sujetas a que eso se sostenga.
El poder de compra es un promedio nacional —Bogotá no es el campo, ni Manhattan es Ohio—, y el titular de Estados Unidos no descuenta la prima de salud. Todo esto es para un soltero sin hijos: con familia, las deducciones y la sanidad cambian el resultado, en algunos casos mucho.
Cómo se midió
Continúa el estudio de la carga fiscal con el mismo motor de reglas de 2026, y añade lo que falta para responder de verdad: qué compra ese neto —convertido con la paridad de poder adquisitivo de consumo del Banco Mundial— y qué se recibe a cambio —pensión, sanidad, desempleo y días libres, con datos de la OCDE, la propia OCDE de salud y la KFF—. Se mide de tres formas: al salario medio de cada país, a igualdad de coste para la empresa (la «misma vacante») y barriendo toda la escala salarial para encontrar los saltos.
Estudio F-MKT-048 · analizado el 2026-08-20. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: «El S&P 500 hizo +300 % y las acciones de dividendos +50 % en 10 años»: ¿está muerta la inversión en dividendos?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.