¿Vender volatilidad da un 16 % al año?
La cifra se reproduce —16,5 %— pero está concentrada en 2008-2011. Hoy ronda el ~11 %. Su valor real no es el retorno sino la descorrelación — y por esa razón, no por la cifra, hoy opera dentro de nuestro Nexus Equities.
La respuesta
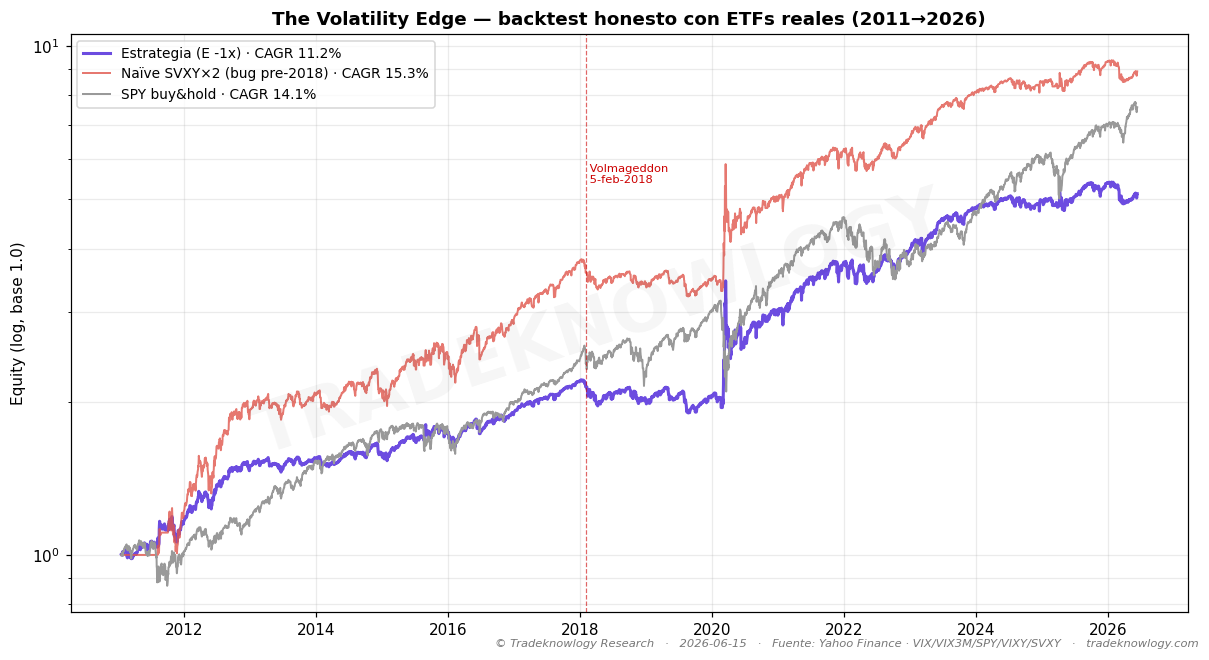
La afirmación viene con una cifra concreta, así que se puede replicar. Y replica: 16,5 % anual.
El problema aparece al mirar cuándo se ganó. La rentabilidad está concentrada en 2008-2011, cuando la prima de volatilidad era enorme porque el mundo acababa de romperse. Medido sobre los años recientes, la cifra baja a ~11 %.
Eso no invalida la estrategia, pero cambia la conversación: quien la vende con el 16,5 % está citando un régimen que ya no existe.
Y hay un hallazgo mejor enterrado en el estudio: su valor real no es el retorno sino la descorrelación. Con una correlación de 0,09 frente a la bolsa, aporta más como pieza de una cartera que como estrategia suelta.
Esa conclusión no se quedó en el papel. Este estudio lo hicimos para decidir con datos si la incorporábamos a lo nuestro, y la respuesta fue que sí — por el motivo contrario al que se le suele atribuir: desde agosto de 2026 esta estrategia opera como la manga de volatilidad de nuestro portafolio Nexus Equities, con un peso fijo del 15 %. Entró por el 0,09, no por el 16,5 %.
Lo que este estudio no dice
No dice que sea una mala estrategia. Dice que la cifra que se cita pertenece a otra época, y que el argumento correcto para usarla es la diversificación, no la rentabilidad.
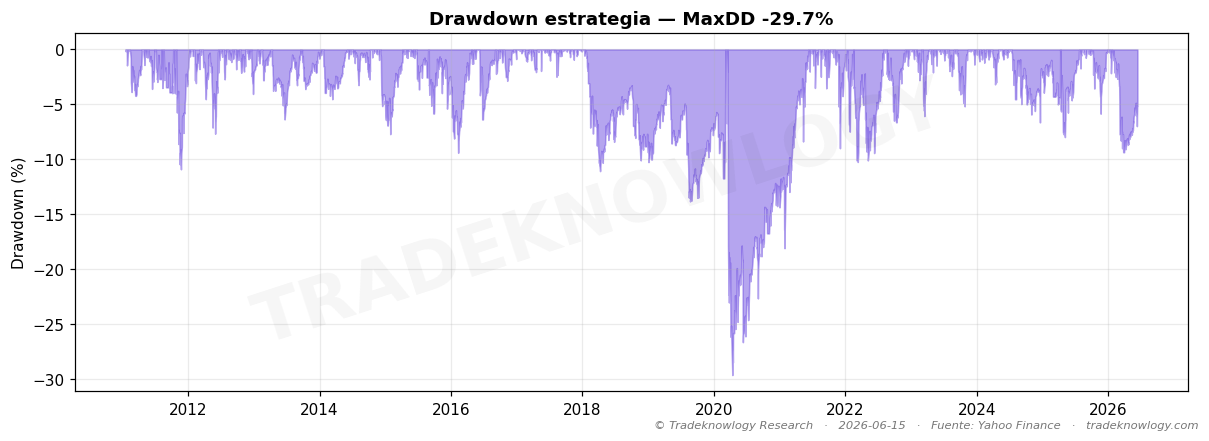
El perfil es el clásico de vender seguros: muchas ganancias pequeñas y pérdidas grandes y raras. La curva de caídas del segundo gráfico lo enseña mejor que cualquier ratio.
Y que la operemos nosotros tampoco la convierte en recomendación: con qué peso entra en tu cartera —o si entra— es otro trabajo.
Cómo se midió
Réplica de la estrategia sobre productos cotizados de volatilidad, con su historia completa incluido el desplome de febrero de 2018.
Estudio F-VOL-001 · analizado el 2026-06-15. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Volatilidad: La regla de las cuatro zonas del VIX (comprar sobre 40, recortar bajo 20): ¿marcó cada oportunidad desde 1990?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.