Si sube la bolsa y sube el VIX a la vez, ¿viene una caída?
La observación es cierta y aun así no informa: la señal aparece antes de todos los techos porque aparece antes de casi todo.
La respuesta
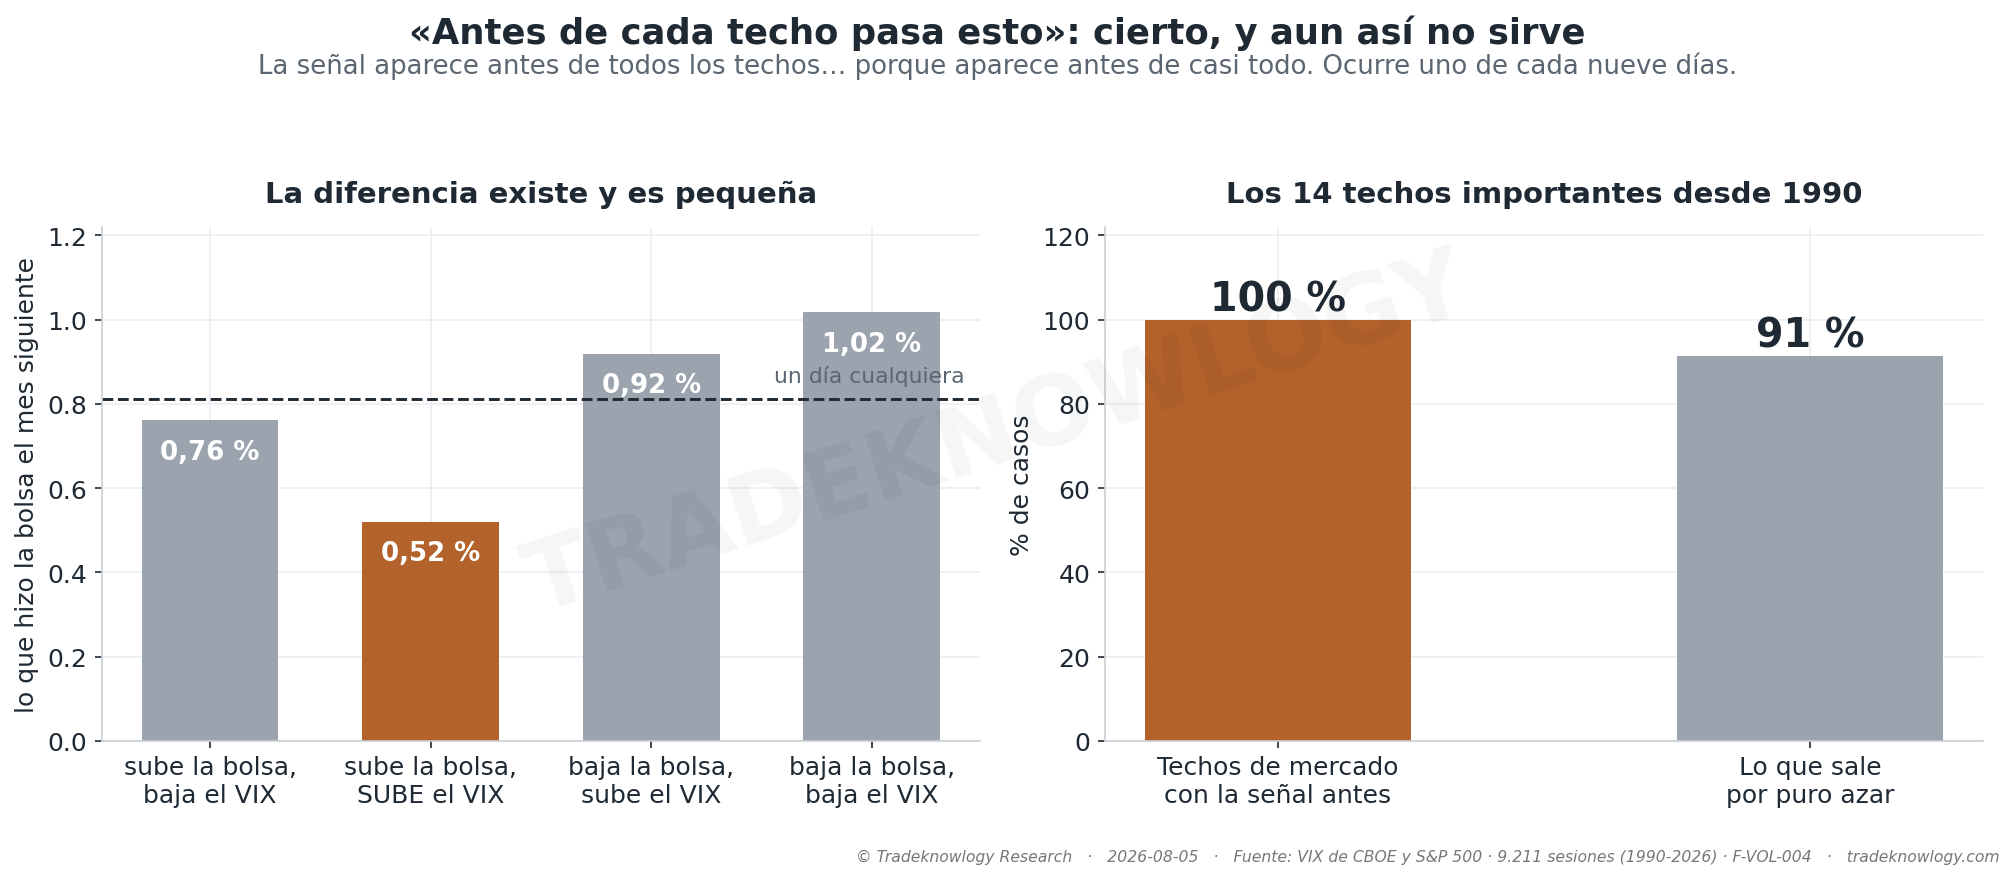
Lo normal es que el VIX baje cuando la bolsa sube. Cuando suben los dos a la vez, la lectura habitual es que algo se rompió: que el dinero está comprando protección mientras compra bolsa, y que ese es el patrón con el que terminan los tramos alcistas.
Lo primero: no es raro. Pasa el 11 % de los días —1.012 sesiones en la serie—, uno de cada nueve. Cualquier cosa que ocurra uno de cada nueve días va a estar cerca de casi todo lo que quieras explicar.
Y sí: después de esos días el mes siguiente rinde menos. 0,52 % frente al 0,81 % de un día cualquiera. La dirección del argumento es correcta. La magnitud es la que decepciona: es la diferencia entre estar invertido y estar en efectivo un mes, no el aviso de una caída. A una semana vista se queda en −0,03 % frente al 0,19 % de siempre — o sea, nada.
Apretando el filtro hasta el caso exacto que se describe —la bolsa sube con fuerza, el VIX sube con ella y el índice está cerca de máximos de 52 semanas— la ventaja del mes siguiente se borra: −0,04 %. Suena a que ahí está la señal, pero son 144 días agrupados en 84 episodios distintos, y con esa cantidad solo se pueden distinguir del ruido diferencias mayores de 0,96 puntos. La que hay es más pequeña. No se puede afirmar que exista.
Ahora la prueba que de verdad decide, y que casi nunca se hace. La afirmación «antes de cada techo pasa esto» responde a la pregunta ¿cuántos techos traían la señal? Quien opera necesita la contraria: ¿cuántas señales terminaron en un techo?
De los 14 techos importantes desde 1990, el 100 % —todos— tuvo al menos un día de estos en las tres semanas previas. Impresiona. Hasta que se calcula cuántos los tendrían por puro azar, con una señal que aparece uno de cada nueve días: el 91 %. La observación es cierta y el azar ya la explicaba casi entera.
Queda un detalle que va en contra de la premisa. Si esto fuera la firma de los techos, debería abundar en los años agitados. Es al revés: su año más frecuente fue 1995, con el 22 % de las sesiones, y el menos frecuente 2008, con el 4 %. Es un fenómeno de mercados tranquilos. En lo que va de 2026 va por el 11,5 %: exactamente lo normal.
Lo que este estudio no dice
No dice que la explicación de fondo sea falsa. El mecanismo que se describe —que quien vendió opciones de subida tiene que recomprarlas cuando el mercado se dispara, y eso empuja la volatilidad hacia arriba— es real y observable. Lo que no se sostiene es el salto de ahí a «entonces viene una caída».
Y hay algo que aquí no se mide. La versión fina del argumento no habla del VIX, sino del precio de las opciones a un mismo precio de ejercicio, que es otra cosa: el VIX se calcula sobre las opciones más cercanas al precio actual, y cuando el mercado sube esas opciones cambian. Medir la versión fina exige la superficie completa de opciones, que no se usó aquí. La medición de esta página es conservadora: si el fenómeno existe, lo estaría subestimando.
Lo que no aparece tampoco es lo contrario. No hay aquí una señal de compra: los cuatro casos posibles quedan todos cerca de la media, y ninguno se distingue del azar. Es un recordatorio de que el VIX describe el tamaño del movimiento, no su dirección.
La lección general vale más que el caso: una señal frecuente aparece antes de todo lo importante sin decir nada de nada. Es el mismo error que hace convincentes a la mitad de los patrones que se enseñan.
Cómo se midió
Las 9.211 sesiones del S&P 500 y el VIX desde 1990. Los «techos de mercado» son máximos de 52 semanas seguidos de una caída de al menos el 10 % dentro de los seis meses siguientes: catorce en toda la serie.
Estudio F-VOL-004 · analizado el 2026-08-05. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Volatilidad: ¿Cuánto se va a mover el mercado hoy? La cuenta del VIX, comprobada
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.